PCB厂的收入和利润,向来不同步。原材料一涨,先受损的是毛利,等提价传导、产品结构切换完成,利润才慢慢跟回来。2026年的PCB行业并不冷,AI服务器带旺高多层板,头部厂商业绩普遍高增;世运电路(603920.SH)10月21日披露的三季报,却是一份收入与利润背向而行的样本。
前三季营收50.39亿元,同比增长23.56%;归母净利3.20亿元,同比下滑48.78%;扣非净利2.85亿元,下滑47.23%。收入涨两成,利润跌一半。对照2025年年报更直观:用三个季度做了去年九成的生意(去年营收55.77亿元),只拿到去年四成半的利润(去年归母6.84亿元)。坑挖在主业上:前三季非经常性损益只有0.36亿元上下,归母与扣非降幅几乎一致。
分布比总量更说明问题。3.20亿元里,三季度单季贡献2.36亿元,占比接近四分之三;一季度同比下滑79.63%,上半年只挣到0.84亿元。三季度的体面,是从深坑里爬回来的。
利润塌下去的部分,账在原材料和美元里
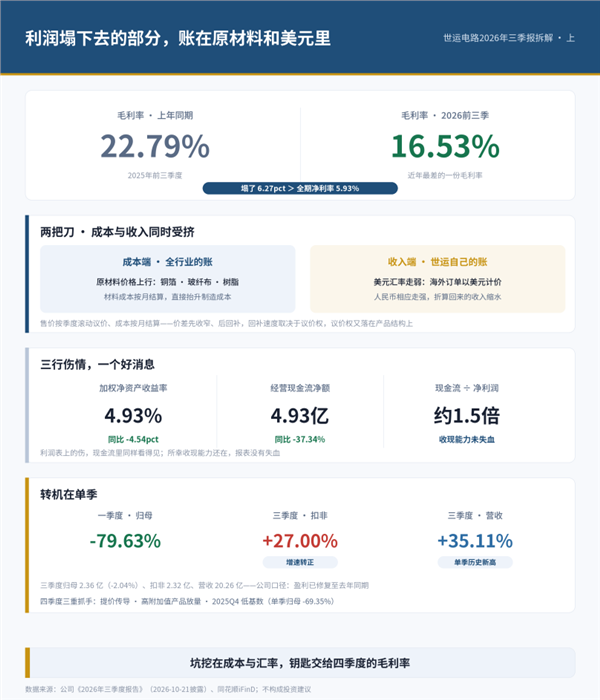
毛利率16.53%,上年同期22.79%,少了6.27个百分点。这是世运电路近年最差的一份毛利率,也是整份三季报里最核心的一行数字。6.27个百分点,比前三季5.93%的净利率还大,收入增长挣回来的钱,大半耗在了这里。
公司在公告里把原因说得很直接:原材料价格上行,叠加美元汇率走弱。前一半是全行业的成本账,铜箔、玻纤布涨价直接抬升制造成本;后一半是世运自己的账,这家公司海外收入占比高,长期绑定特斯拉等海外大客户,订单以美元计价,美元走弱、人民币相应走强,折算回来的收入天然缩水,成本却按人民币支付。收入端和成本端两头受挤,毛利率的坑就是这么挖出来的。这类成本与汇率的双重挤压,在出口制造业里带普遍性,差别只在敞口大小和传导快慢。PCB的售价按季度滚动议价,材料成本却按月结算,涨价周期里价差先收窄、后回补,回补的速度取决于议价权,议价权又落在产品结构上。
ROE跟着掉。前三季加权净资产收益率4.93%,同比少了4.54个百分点;净利率5.93%,回落到个位数;经营现金流净额4.93亿元,下滑37.34%。利润表上的伤,现金流同样看得见。好在此处的现金流仍是净利润的一倍半,收现能力没有跟着利润一起失血,这是报表里少有的好消息。
转机出现在三季度。营收20.26亿元,同比增长35.11%,创单季历史新高;归母净利2.36亿元,同比微降2.04%;扣非净利2.32亿元,同比增长27%;单季利润总额2.51亿元,同比下滑6.33%,方向与归母一致。从一季度的负79%到三季度的正27%,中间隔了两个季度。收入的加速有迹可循,公告把高附加值产品的批量交付写进了改善路径,产品结构切换与AI订单的景气在同一个方向上。公司在公告里的语气也换了:月度业绩环比改善,本季度盈利水平已修复至去年同期;高附加值产品逐步实现批量交付,通过产品结构优化提升毛利率;预计四季度盈利水平有望进一步提升。
兑现的抓手确实存在。提价传导需要时间,高附加值订单在爬坡,四季度还面对一个低基数——2025年四季度,世运单季归母净利同比下滑69.35%。基数、传导、结构三件事指向同一个方向,四季度的报表,大概率比前三季好看。真正的变量只剩美元和原材料的后续走势,这两样都不在公司可控范围之内。
77倍的估值,锚在报表外的东西上
看估值,画面立刻变得紧张。
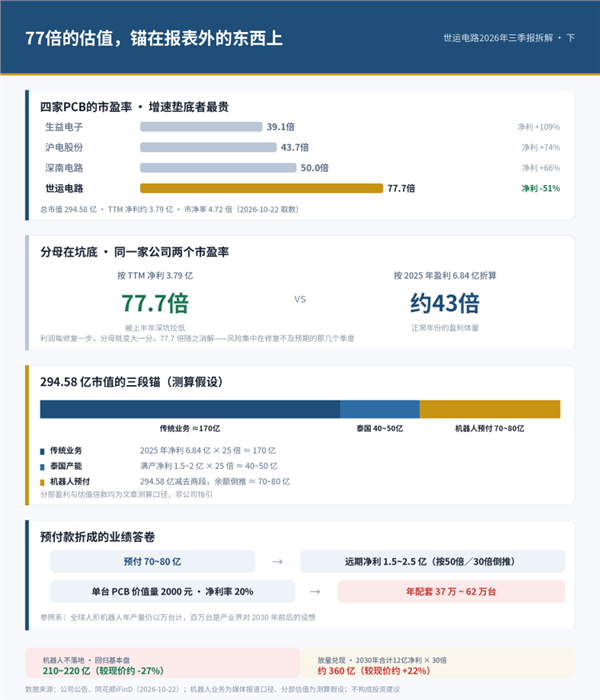
世运电路总市值294.58亿元,对应TTM净利约3.79亿元,市盈率77.7倍,市净率4.72倍。放在同行里,这个位置扎眼:同走AI逻辑的生益电子39.1倍,三季报净利增长109%;沪电股份43.7倍,净利增长74%;深南电路50倍,净利增长66%。四家PCB公司摆在一起,世运的利润增速垫底,市盈率最高。把收入增速摆出来,落差更完整:同行营收增速在46%到61%之间,世运是23.56%,收入端的差距已近一倍,利润端的差距更大。平心而论,23.56%放在普通年份并不差,只是同行太亮,把它衬托成了失速。
这77.7倍有一个技术性成因:分母在坑底。TTM净利3.79亿元,是被上半年深坑拉低的数字;世运2025年全年归母净利6.84亿元,按正常年份的盈利体量折算,市盈率在43倍上下。估值里有一部分属于利润失真造成的虚高,四季度利润每修复一步,这个分母就往下修一截。换句话说,报表越修复,77.7倍这个数字消解得越快,风险集中在修复不及预期的那几个季度。可即便按43倍算,也谈不上便宜——增长翻倍的生益电子,也才39倍。
市场真正给出溢价的部分,超出了当期报表的范畴,集中在两块。
一块在泰国。世运的泰国工厂规划年产120万平方米高精密PCB,瞄准AI服务器、汽车电子和储能,已通过部分核心客户认证,目前处在量产爬坡阶段。对海外大客户来说,中国以外的产能是供应链的必选项,这一步棋决定世运未来几年还能否坐在大客户的桌上。爬坡期的工厂,折旧与费用先行,稼动率与利润在后,这段时间它给利润表添的多是负担。产能从客户认证到满产通常以年计,这部分投入产出,要在后续几个报告季里慢慢对账。
另一块在机器人。多家媒体报道,世运从2020年起配合特斯拉研发人形机器人用PCB,累计完成三代迭代,产品基本覆盖人形机器人全场景。这条叙事眼下还没有可验证的收入贡献,公司公告也未正式确认,但它恰恰是市场把估值推到全行业最高的主要理由。
拆产品结构,硬板占主营的88.2%,软板及软硬结合板只有4.3%。拿今天的世运对标沪电、深南这些高多层板玩家,产品和客户结构都还有距离。估值先到的部分,对应的产能和订单都还在路上。
这笔溢价值多少,可以拆开算。传统业务按2025年6.84亿的盈利体量、修复后给25倍,约值170亿;泰国工厂满产假设贡献1.5到2亿净利、同样给25倍,值40到50亿。两块加起来210到220亿,与294.58亿的现价之间剩下的七八十亿,就是市场预付给机器人的部分。
这七八十亿倒过来要求机器人做出多少业绩?按成长业务50倍折算,对应远期1.5亿上下的净利;按30倍折算,对应2.5亿。再往下拆一层:假设单台人形机器人的PCB价值量2000元、净利率20%,1.5亿净利对应每年37万台的配套量,2.5亿对应62万台。参照系摆在这里:全球人形机器人年产量目前仍以万台计,百万台是产业界对2030年前后的设想。世运要够到这个量级,前提有两个——人形机器人跨过量产拐点,特斯拉链把核心板的份额稳定交给它,缺一个,数字就落空一半。
赔率于是摆上了台面。机器人迟迟不落地,市值向210到220亿的基本盘回归,较现价有近三成的下行;放量兑现的情形下,传统修复到7亿、泰国2亿、机器人3亿,2030年合计12亿净利给30倍,对应360亿,较现价两成多的上行。上下都不悬殊,杠杆压在单台价值量与份额两个假设上。四季度毛利率决定210亿的下限何时坐实,机器人从媒体报道落进公司公告,决定360亿以上的上限能否打开。
把两张表摆在一起看:利润端,单季扣非增速转正,修复已经在路上;估值端,定价的重心已经从当期报表移到了2030年。毛利率能否逐季回到20%上方,决定下限的成色;机器人放量的斜率,决定上限的高度。这份三季报回答了前一半,后一半要等的时间还长。


 首页
 微信公众号
 证券之星APP

