电子元器件分销是一门薄利生意,毛利率常年在一成上下,规模、产品线和周转效率决定了利润厚度。2026年,AI算力基建叠加存储涨价,把这门生意推到了台前。10月27日,深圳华强披露三季报:前三季度营收273.09亿元,同比增长54.66%;归母净利润5.88亿元,同比增长62.84%;扣非净利润5.96亿元,同比增长77.82%,非经常性损益合计为负807.78万元,利润几乎全部来自主业。单看第三季度,营收95.61亿元,环比二季度回落约5亿元,归母净利润1.97亿元,环比反而多了约700万元。
收入少了,利润多了,现金也回来了,这份季报的含金量比数字本身更高。
业务结构:存储打头阵,数据中心与现货接力
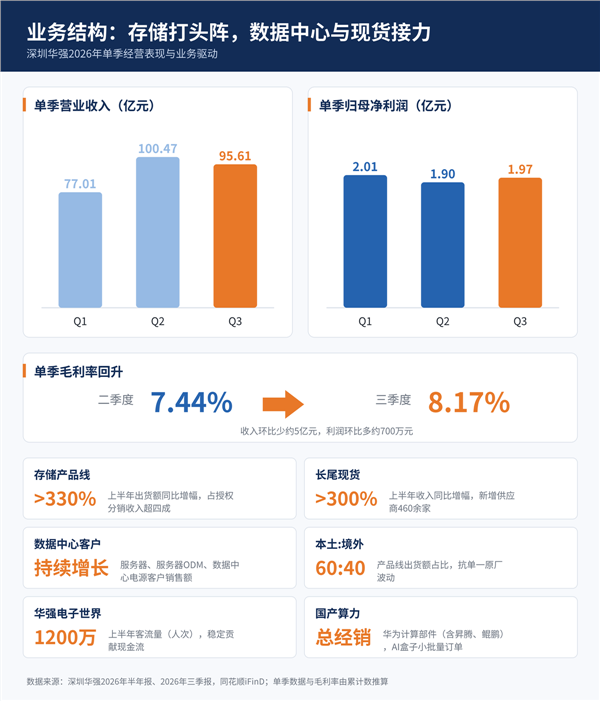
利润走高的直接原因在毛利率。按累计数倒推,二季度单季毛利率约7.44%,三季度回升到约8.17%,归母净利率从约1.90%升到约2.06%。按三季度的收入规模,毛利率每提高0.1个百分点,就多出近千万元毛利。毛利率回升的背后,是公司“存储为主、多线并进”的业务结构。
存储类产品线是眼下最强的增长极。半年报显示,2026年上半年存储类产品线出货额同比增幅超过330%,收入占授权分销业务的比例超过40%,代理品牌包括江波龙、晶存科技、兆易创新、慧荣科技等。三季报继续确认,存储类产品线是前三季度授权分销收入增长的主要来源。
数据中心硬件客户则提供了更长周期的支撑。公司对服务器、服务器ODM、数据中心电源客户的销售额在半年报和三季报中均保持增长,海思、全志、纳芯微等本土产品线与村田、意法半导体等境外产品线收入同步提升。本土与境外产品线的出货额占比连续多年保持在约六比四,产品线均衡,抗单一原厂波动的能力较强。
长尾现货采购业务是弹性最大的一块。上半年这块收入同比增幅超过300%,公司新增供应商460余家,存储现货资源覆盖三星、海力士、美光、长鑫科技、铠侠等主流品牌。分销业务吃的是长期合作的产品线,现货业务吃的是市场紧缺时的临时需求,两者在涨价周期里形成了互补。
华强电子世界和华强电子网是公司的压舱石。上半年华强电子世界客流量超过1200万人次,五一假期客流同比增长约35%,7月单日客流峰值突破11万人次;华强电子网借助大模型完成了1700多万个SKU、近9900万条型号参数的数据治理。三季报明确,这两块业务经营稳健,持续贡献稳定的现金流。
国产算力是正在铺开的新曲线。公司是华为计算部件总经销商,已在全国核心产业城市建立销售和技术服务网点,AI盒子在智慧公园场景形成小批量订单。这块业务尚未在财报中贡献显著利润,但为公司接住国产算力替代留出了位置。
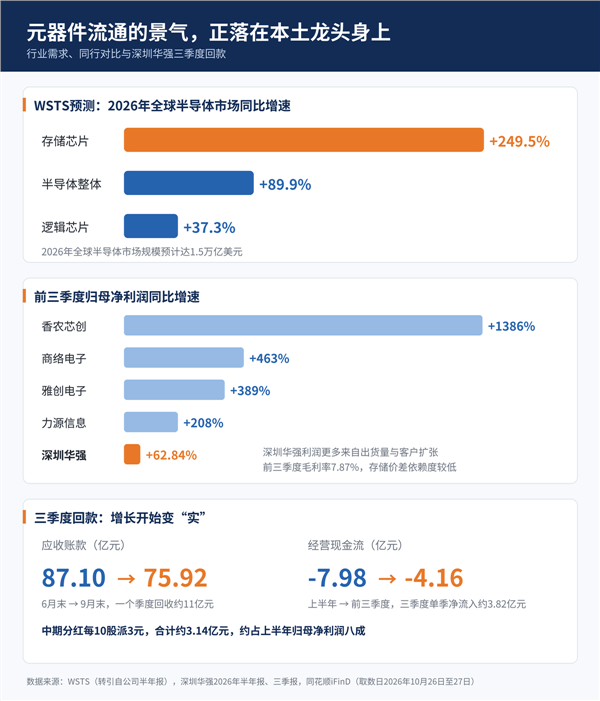
现金流的改善同样落在三季度。上半年经营活动现金流净流出7.98亿元,前三季度收窄至净流出4.16亿元,三季度单季净流入约3.82亿元。6月末应收账款87.10亿元,9月末降到75.92亿元,一个季度回收约11亿元。存货从33.11亿元增至39.10亿元,公司解释为分销规模扩大下的合理备货。在此基础上,公司推出每10股派3元的中期分红,合计约3.14亿元,约占上半年归母净利润的八成。
元器件流通的景气,正落在本土龙头身上
把三季报放回行业大背景,更能看清公司增长的来源。
需求端,AI算力投入带来的元器件需求仍在扩张。世界半导体贸易统计组织预测,2026年全球半导体市场规模将达到1.5万亿美元,同比增长89.9%,其中存储芯片同比增长249.5%,逻辑芯片同比增长37.3%。国内市场的变化更快,IDC调研显示,国产AI芯片使用率已超越海外品牌,集邦咨询预计国产方案有望在2026年占据中国近九成的高端AI芯片市场。存储和国产算力,恰好是深圳华强布局最深的两个方向。
供给端,产业链正从效率优先的全球化布局,转向安全优先的区域化和多元化布局。原厂需要熟悉本土客户的渠道,下游厂商需要稳定的供货和选型支持,流通环节的话语权随之上升。半年报提到,上半年电子元器件授权分销商业绩普遍增长。深圳华强覆盖服务器、汽车电子、光模块、工业控制、人形机器人等领域的数千家龙头企业和数万家中小微企业,客户越分散,越不依赖单一行业的景气。
同行的利润增速更快。香农芯创前三季度归母净利润同比增长1386%,商络电子增长463%,雅创电子增长389%,力源信息增长208%。深圳华强的增速低于这几家,前三季度毛利率7.87%,在有数据的五家中也最低。换个角度看,它的利润更多来自出货量和客户扩张,来自存储价差的部分相对少,涨价周期放缓时可回吐的利润也少。增速温和,换来的是结构上的稳定。
站在四季度,公司的增长逻辑依然清晰:存储线保持出货优势,数据中心客户贡献持续增量,现货业务放大景气弹性,两大平台稳定输送现金,国产算力打开更长的空间。需重点观察的是存储价格的走向、39亿元存货的消化节奏,以及四季度经营现金流能否延续三季度的净流入。
对于这家本土分销龙头来说,单季营收的起伏不改其卡位优势。真正的看点在于,当存储涨价的红利逐步退潮,数据中心和国产算力能否接过增长的接力棒。


 首页
 微信公众号
 证券之星APP

